

Redes sociais redesenham disputa de gigantes do varejo pet
Estudo analisa mudanças no engajamento digital de quatro redes no intervalo de um ano
por Leandro Luize

Um ano faz muita diferença quando o assunto é presença digital no varejo pet. Dados atualizados da consultoria Zeeng, plataforma especializada em monitoramento de marcas no ambiente online, mostram como Petz, Cobasi, Petlove e Petland Brasil reposicionaram – ou não – suas estratégias nas redes sociais entre 2025 e janeiro de 2026.
Se no levantamento publicado no ano passado a Cobasi liderava com folga em engajamento, agora o cenário revela uma virada silenciosa da Petlove. A Petz ampliou alcance, mas segue enfrentando desafios de performance qualitativa. Já a Petland permanece como um player periférico no jogo digital.
“Quando olhamos apenas para número de seguidores, a leitura pode ser enganosa. O que o escore busca capturar é a combinação entre frequência, engajamento real e presença orgânica na mídia”, explica Eduardo Prange, CEO da Zeeng.
Engajamento: da liderança de uma rede à ascensão de outra
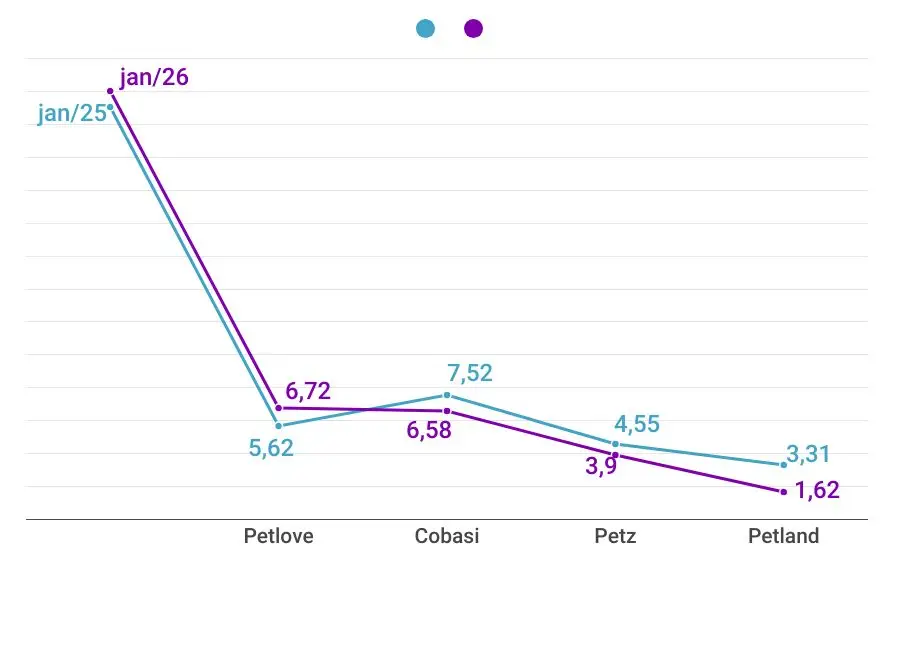
No estudo de 2025, a Cobasi aparecia no topo do ranking da Zeeng, com escore de 7,52, sustentada por forte presença no Instagram e no YouTube. A Petlove vinha em segundo lugar (5,62), seguida por Petz (4,55) e Petland Brasil (3,31). A pontuação é de zero a dez, considerando tanto notícias espontâneas como postagens veiculadas pelas empresas em seus canais.
Em janeiro de 2026, o ranking mudou de mãos e a Petlove assumiu a dianteira. Segundo Prange, a inversão revela um amadurecimento estratégico.
“A Petlove passa a demonstrar maior consistência na entrega de conteúdo alinhado à sua comunidade. Não é apenas volume de postagens, mas clareza de narrativa e estímulo à interação”, afirma.
Escore de engajamento digital no varejo pet
(comparativo jan/25 x jan/26)
Alcance não é tudo: o paradoxo da Petz
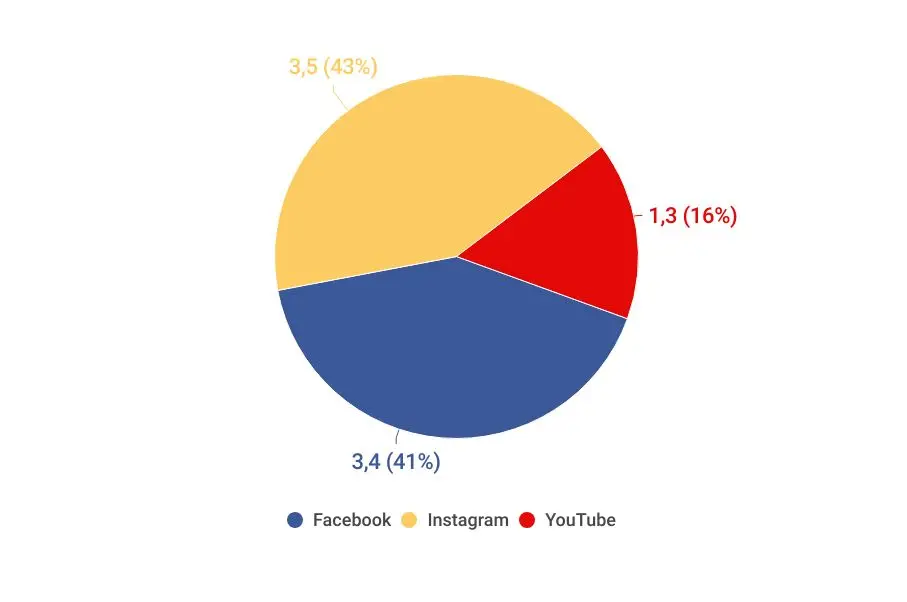
A Petz é hoje a marca com maior ativo social agregado, somando cerca de 3 milhões de seguidores em janeiro de 2026, contra 2,7 milhões no levantamento anterior. O crescimento é puxado principalmente pelo Facebook, onde a rede concentra 1,6 milhão de seguidores.
Ainda assim, o escore caiu. O dado expõe um desafio recorrente entre grandes redes físicas. “Marcas muito grandes tendem a escalar audiência mais rápido. Isso, porém, não garante engajamento proporcional. Quando o conteúdo não conversa diretamente com o público, o algoritmo cobra essa conta”, observa Prange.
Ativo social das marcas do varejo pet por canal
(em milhões de seguidores)
Instagram consolida-se como principal arena competitiva
No ano passado, o Instagram já concentrava o maior volume de publicações e interações. Em 2026, essa centralidade se intensificou. A Petlove atingiu 1,7 milhão de seguidores nessa rede, ampliando a vantagem competitiva construída a partir de uma estratégia focada em comunidade, testes de formato e personalização de conteúdo.
“O Instagram é onde as marcas pet conseguem construir vínculo. É ali que o tutor se reconhece, comenta e compartilha experiências. Quem entende isso, tende a performar melhor no médio prazo”, avalia Prange.
Frequência x consistência: quem publica melhor?
Em 2025, as quatro marcas analisadas somaram 120 conteúdos em um mês, com o Instagram liderando com folga. Um ano depois, o volume segue relevante, mas mais distribuído:
- Petz: 33 publicações
- Cobasi: 29 publicações
- Petlove: 25 publicações
- Petland: 11 publicações
O levantamento revela que publicar mais não significa performar melhor. As marcas que entenderam essa dinâmica passaram a priorizar formatos que geram conversa, não apenas visibilidade.
Fonte: panoramapetvet.com.br


